
Key takeaways
What this article covers, in order:
- கடையோட பில் புக்கும் கல்லாப் பெட்டியும் மாதிரி நினைச்சுக்கோங்க
- பக்கத்துப் பக்கத்தில் ஒப்பீடு
- இப்போது இந்த இரண்டு ரிட்டர்ன்களும் எப்படி இணைகின்றன
- உங்கள் வாங்குபவர் எங்கே வருகிறார்?
- உங்கள் கொள்முதல்கள் என்ன ஆகும்?
- இரண்டும் பொருந்தாவிட்டால் என்ன ஆகும்?
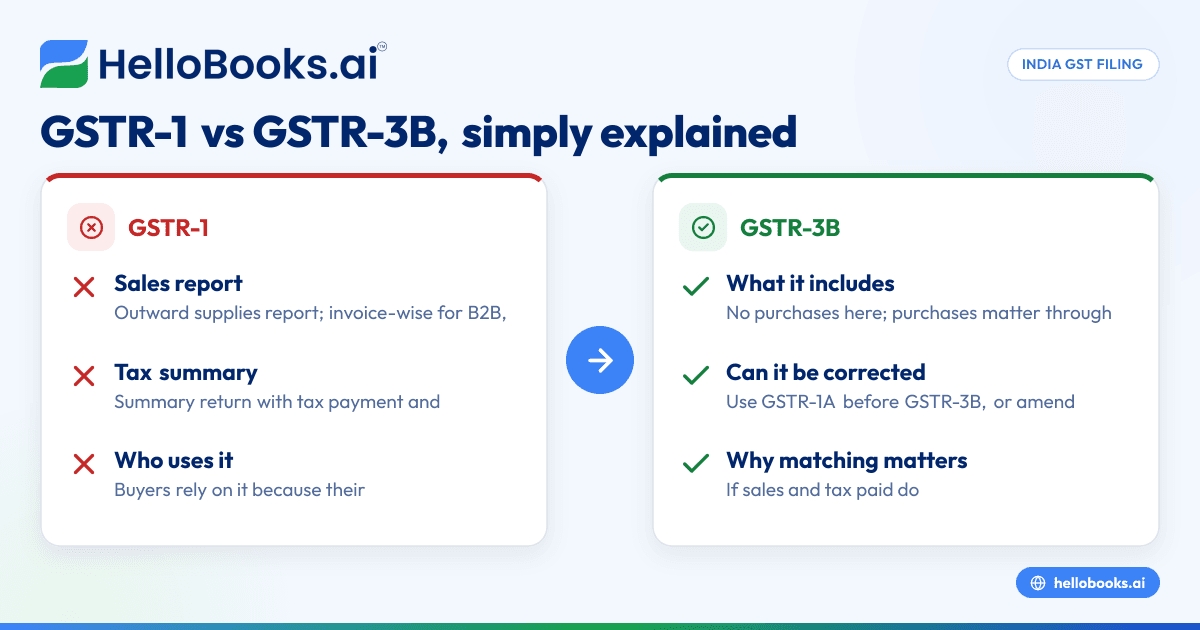
"GSTR-1-லயே என் விற்பனையைச் சொல்லிட்டேனே, அப்புறம் GSTR-3B-லயும் ஏன் மறுபடி சொல்லணும்?" முதல் முறை ஃபைல் பண்ணுற கிட்டத்தட்ட எல்லாரும் கேட்கும் கேள்வி இது. நியாயமான கேள்விதான். சுருக்கமான பதில்: GSTR-1 என்பது நீங்கள் விற்றதன் விரிவான பட்டியல், invoice வாரியாக, உங்கள் வாங்குபவர்கள் credit எடுக்க உதவுவதற்காக. GSTR-3B என்பது சுருக்கம். அதில்தான் உங்கள் நிகர வரியைக் கணக்கிட்டு, உங்கள் சொந்த credit-ஐ எடுத்து, உண்மையில் பணம் கட்டுகிறீர்கள். ஒன்று அறிக்கை. மற்றொன்று கணக்குத் தீர்வு.
கடையோட பில் புக்கும் கல்லாப் பெட்டியும் மாதிரி நினைச்சுக்கோங்க
கோயம்புத்தூரில் ஸ்டேஷனரி கடை வைத்திருக்கும் செந்திலை நினைத்துப் பாருங்கள். அவருடைய பில் புக்கில் இந்த மாதம் எழுதிய ஒவ்வொரு பில்லுக்கும் கார்பன் காப்பி இருக்கிறது. அதுதான் GSTR-1. அதைப் பார்க்கும் எவருக்கும் யார் என்ன வாங்கினார்கள், எந்த rate-ல், எந்தத் தேதியில் என்பது தெரியும்.
மாதக் கடைசியில் செந்தில் கல்லாப் பெட்டியைத் திறந்து, எவ்வளவு வரி கட்ட வேண்டும், தன் சொந்த கொள்முதல்களுக்குக் கட்டிய GST-ஐ வைத்து எவ்வளவு கழிக்கலாம், மீதி எவ்வளவு கட்ட வேண்டும் என்று கணக்குப் போடுகிறார். அதுதான் GSTR-3B. அதற்குத் தனித்தனி பில்கள் பற்றிக் கவலையில்லை. மொத்தத் தொகையும் பணமும்தான் முக்கியம்.
இரண்டும் ஒன்றோடொன்று ஒத்துப் போக வேண்டும். பில் புக் ₹4 லட்சம் விற்பனை என்று சொல்லி, கல்லாக் கணக்கு ₹3 லட்சம் என்று சொன்னால், ஏதோ தவறு. யாராவது ஒருநாள் அதைப் பற்றிக் கேட்பார்கள்.
பக்கத்துப் பக்கத்தில் ஒப்பீடு
| GSTR-1 | GSTR-3B | |
|---|---|---|
| இது என்ன | வெளிச்செல்லும் விநியோகங்களின் (outward supplies) அறிக்கை | வரி செலுத்துதலுடன் கூடிய சுருக்க ரிட்டர்ன் |
| விவர அளவு | B2B-க்கு invoice வாரியாக; பெரும்பாலான B2C-க்குச் சுருக்கம் | மொத்தத் தொகைகள் மட்டும் |
| கொள்முதல்களை உள்ளடக்குமா? | இல்லை | ஆம், எடுக்கப்படும் ITC மூலம் |
| வரி செலுத்துதல் உண்டா? | இல்லை | ஆம் |
| மாதாந்திர due date | அடுத்த மாதம் 11-ஆம் தேதி | அடுத்த மாதம் 20-ஆம் தேதி |
| QRMP due date | காலாண்டு முடிந்ததும் 13-ஆம் தேதி (1, 2-ஆம் மாதங்களில் IFF விருப்பத்தேர்வு) | காலாண்டு முடிந்ததும் 22 அல்லது 24-ஆம் தேதி, மாநிலத்தைப் பொறுத்து |
| யார் இதை நம்பியிருக்கிறார்கள் | உங்கள் வாங்குபவர்கள் (அவர்களின் GSTR-2B இதிலிருந்துதான் உருவாகிறது) | நீங்களும் வரித் துறையும் |
| திருத்த முடியுமா? | GSTR-1A மூலம் (அதே காலம், GSTR-3B-க்கு முன்) அல்லது அடுத்த GSTR-1-ல் amendment | நேரடியாக முடியாது; விற்பனை GSTR-1-லிருந்து lock ஆகி வருகிறது |
| தாமதமானால் late fee | ஆம், நாளுக்கு, உச்சவரம்புகளுடன் | ஆம், நாளுக்கு, உச்சவரம்புகளுடன், கூடவே தாமதமான வரிக்கு வட்டி |
இப்போது இந்த இரண்டு ரிட்டர்ன்களும் எப்படி இணைகின்றன
சமீபத்தில் மாறிய பகுதி இதுதான். பல பழைய கட்டுரைகள் இன்னும் இதைப் புதுப்பிக்கவில்லை.
July 2025 வரிக் காலத்திலிருந்து, உங்கள் விற்பனைப் பொறுப்பு (liability) இருக்கும் GSTR-3B-ன் Table 3, GSTR-1, IFF, GSTR-1A ஆகியவற்றிலிருந்து தானாக நிரப்பப்பட்டு lock செய்யப்படுகிறது. அதை நீங்கள் மாற்றி எழுத முடியாது. Table 3.2-ல் உள்ள மாநிலங்களுக்கு இடையிலான பிரிவுக்கும் Nov 2025 வரிக் காலத்திலிருந்து இதே நடைமுறை.
வரிசை விதியும் ஒன்று இருக்கிறது. Section 39(10)-ன்படி, ஒரு காலத்துக்கான GSTR-1 ஃபைல் ஆகும் வரை அந்தக் காலத்துக்கான GSTR-3B-ஐ portal ஏற்காது. Rule 59(6)-ன்படி, முந்தைய காலத்தின் GSTR-3B நிலுவையில் இருந்தால் GSTR-1 ஃபைல் செய்ய முடியாது. ஆக வரிசை எப்போதும் இதுதான்: கடந்த காலத்தின் GSTR-3B, பிறகு இந்தக் காலத்தின் GSTR-1, தேவைப்பட்டால் GSTR-1A, பிறகு இந்தக் காலத்தின் GSTR-3B.
நடைமுறையில் இதன் அர்த்தம் எளிது. இப்போது உங்கள் வரியை GSTR-1 தான் தீர்மானிக்கிறது. GSTR-3B பெரும்பாலும் அதை உறுதிப்படுத்தி, உங்கள் credit-ஐச் சேர்த்து, பணத்தை வசூலிக்கிறது.
உங்கள் வாங்குபவர் எங்கே வருகிறார்?
உண்மையில் GSTR-1 உங்களுக்காக இல்லை. நீங்கள் விற்கும் நபர்களுக்காக.
GSTR-1-ல் ஒரு B2B invoice-ஐக் காட்டும்போது, அது உங்கள் வாங்குபவரின் Invoice Management System-ல் (IMS) தெரியும், பிறகு அவர்களின் GSTR-2B-ல் வரும். நீங்கள் அவர்களிடம் வசூலித்த GST-க்கு அவர்கள் credit எடுக்க இதுதான் ஒரே வழி. உங்கள் GSTR-3B அவர்களுக்கு எங்குமே தெரியாது.
அதனால்தான் வாங்குபவர் GSTR-1 பற்றி உங்களைத் துரத்துவார், GSTR-3B பற்றி ஒருபோதும் கேட்க மாட்டார். GSTR-1-ஐத் தாமதமாக ஃபைல் செய்தாலோ, அவர்களின் invoice-ஐ விட்டுவிட்டாலோ, அவர்களின் GSTIN-ஐத் தவறாகப் போட்டாலோ, அவர்களின் credit சிக்கிக்கொள்ளும். மொத்த வியாபாரத்தில் இது ஒரு வாடிக்கையாளரையே இழக்க வைக்கலாம்.
உங்கள் கொள்முதல்கள் என்ன ஆகும்?
GSTR-1-க்கும் உங்கள் கொள்முதல்களுக்கும் சம்பந்தமே இல்லை. கொள்முதல்கள் GSTR-3B-ன் Table 4-ல் வருகின்றன, அங்கேதான் input tax credit எடுக்கிறீர்கள்.
Credit தொகை உங்கள் GSTR-2B-லிருந்து தானாக நிரம்புகிறது, அது உங்கள் சப்ளையர்களின் GSTR-1-லிருந்து உருவாகிறது. ஆக ஒரு வகையில், உங்கள் GSTR-3B இரண்டு GSTR-1-களைச் சார்ந்திருக்கிறது: விற்பனைக்கு உங்களுடையது, credit-க்கு உங்கள் சப்ளையர்களுடையது.
இரண்டும் பொருந்தாவிட்டால் என்ன ஆகும்?
Lock வருவதற்கு முன், சிலர் GSTR-1-ல் அதிக விற்பனையைக் காட்டி, GSTR-3B-ல் குறைவான தொகைக்கு வரி கட்டியிருக்கிறார்கள். சில நேரம் அது நேர வித்தியாசம் மட்டும். சில நேரம் அப்படியில்லை.
இதைப் பிடிக்க, GSTR-1-ல் உள்ள liability, GSTR-3B-ல் கட்டியதை விட ஒரு குறிப்பிட்ட வரம்புக்கு மேல் அதிகமாக இருந்தால், Rule 88C-ன்படி portal ஒரு DRC-01B intimation அனுப்பலாம். அப்போது வித்தியாசத்தை வட்டியுடன் கட்ட வேண்டும், அல்லது ஏன் கட்டத் தேவையில்லை என்று விளக்க வேண்டும். நீங்கள் பதில் சொல்லும் வரை, portal உங்கள் அடுத்த GSTR-1-ஐ block செய்யலாம்.
இப்போது Table 3 lock ஆகிவிட்டதால், நேரடி mismatch-கள் குறைவு. ஆனால் வெவ்வேறு காலங்களில் செய்யும் amendment-கள், reverse-charge entry-கள், ஃபைல் செய்த பிறகு செய்யும் திருத்தங்கள் வழியாக அவை இன்னும் நுழையலாம். எந்த DRC-01B வந்தாலும் சீரியஸாக எடுத்துக்கொண்டு நேரத்துக்குப் பதில் சொல்லுங்கள். தொகை பெரிதாக இருந்தாலோ காரணம் சிக்கலாக இருந்தாலோ, பதிலை ஒரு CA எழுதட்டும்.
ஒரு மாதத்தில் ஒரு invoice: இரண்டு ரிட்டர்ன்கள் வழியாக
ஒரு invoice-ஐப் பின்தொடர்வோம், வெறும் உதாரணத்துக்காக.
8 செப்டம்பர் 2026 அன்று, சென்னையில் freelance web developer-ஆக இருக்கும் கவிதா, ஒரு பெங்களூரு நிறுவனத்துக்கு ₹80,000 + 18% IGST (₹14,400) பில் போடுகிறார். அவர் மாதந்தோறும் ஃபைல் செய்பவர்.
10 அக்டோபர் 2026 அன்று, Sep 2026-க்கான GSTR-1-ஐ ஃபைல் செய்கிறார். அந்த invoice, client-ன் GSTIN-உடன் Table 4A-ல் போகிறது.
சுமார் 14 அக்டோபர் 2026 அன்று, அந்த invoice client-ன் Sep 2026 GSTR-2B-ல் தெரிகிறது, ஆக client ₹14,400 credit எடுக்க முடியும்.
18 அக்டோபர் 2026 அன்று, கவிதா Sep 2026-க்கான GSTR-3B-ஐத் திறக்கிறார். Table 3.1(a)-ல் ஏற்கனவே ₹80,000 taxable value-ம் ₹14,400 IGST-ம் இருக்கின்றன, அவருடைய GSTR-1-லிருந்து வந்தவை. Table 4-ல் தன் சொந்த credit-ஐச் சரிபார்க்கிறார்: புது monitor-க்கு ₹3,600 IGST, அவருடைய GSTR-2B-ல் இருக்கிறது. ₹10,800 cash-ஆகக் கட்டி ஃபைல் செய்கிறார்.
ஒரே invoice, இரண்டு ரிட்டர்ன்கள், இரண்டு வெவ்வேறு வேலைகள்.
பொதுவான குழப்பங்கள், தெளிவாக
"நான் GSTR-3B ஃபைல் பண்ணிட்டேன், அதனால் என் விற்பனை report ஆயிடுச்சு." அப்படியில்லை. உங்கள் வாங்குபவர்கள் GSTR-1-ஐ மட்டுமே பார்க்கிறார்கள். இப்போது GSTR-1 இல்லாமல் GSTR-3B-ஐ ஃபைல் செய்யவே முடியாது.
"விற்பனையில் உள்ள தவறை GSTR-3B-ல் சரி பண்ணிக்கலாம்." இனி முடியாது. GSTR-3B-க்கு முன் GSTR-1A-ஐப் பயன்படுத்துங்கள், அல்லது அடுத்த GSTR-1-ல் சரிசெய்யுங்கள்.
"விற்பனையே இல்லைன்னா GSTR-1 வேண்டாம்." இல்லை. Nil GSTR-1-ம் nil GSTR-3B-ம் ஃபைல் செய்ய வேண்டும்.
"QRMP-ன்னா காலாண்டுக்கு ஒருமுறை கட்டினா போதும்." இல்லை. QRMP என்றால் காலாண்டுக்கு ஒருமுறை ஃபைல் செய்கிறீர்கள். முதல் இரண்டு மாதங்களில் PMT-06 மூலம் மாதந்தோறும் கட்டத்தான் வேண்டும்.
HelloBooks எப்படி உதவுகிறது
HelloBooks இரண்டு ரிட்டர்ன்களையும் அதே invoice-கள், bill-களிலிருந்து உருவாக்குவதால், GSTR-1-ம் GSTR-3B-ம் ஒரே எண்களிலிருந்து தொடங்குகின்றன. முதலில் GSTR-1, பிறகு GSTR-3B, இரண்டையும் HelloBooks-க்குள் இருந்தே நேரடியாக GST portal-க்கு ஃபைல் செய்கிறீர்கள். Credit பக்கத்துக்கு GSTR-2B reconciliation உள்ளேயே இருக்கிறது. GSTR-3B-ல் ஏதாவது வட்டி அல்லது late fee இருந்தால், ஃபைல் செய்வதற்கு முன்பே GST portal-ன் சொந்தத் தொகையாகக் காட்டப்படும்.
இவை அனைத்தும் HelloBooks Free-ல் உண்டு: ₹0, கார்டு தேவையில்லை, காலாவதி இல்லை, ஒரு GSTIN-க்கு வரம்பில்லாத GSTR-1, GSTR-3B ஃபைலிங், 2 users, வருடத்துக்கு 200 transactions வரை. மேலும் படிக்க GSTR-1 ஃபைலிங், GSTR-3B ஃபைலிங் பக்கங்களைப் பாருங்கள்.
அடிக்கடி கேட்கப்படும் கேள்விகள் (FAQs)
முதலில் எதை ஃபைல் செய்வது, GSTR-1-ஆ GSTR-3B-ஆ?
GSTR-1. ஒரு காலத்துக்கான GSTR-1 ஃபைல் ஆகும் வரை அந்தக் காலத்துக்கான GSTR-3B-ஐ portal ஏற்காது. GSTR-3B-ன் விற்பனைத் தொகைகளும் அதிலிருந்துதான் எடுக்கப்படுகின்றன.
நான் நுகர்வோருக்கு மட்டும் விற்றால் GSTR-3B போதுமா?
இல்லை. B2C வியாபாரங்களும் GSTR-1 ஃபைல் செய்ய வேண்டும், பெரும்பாலும் rate, மாநிலம் வாரியான சுருக்கங்களாக, கூடவே HSN, documents table-களுடன்.
GSTR-1-லும் GSTR-3B-லும் வெவ்வேறு விற்பனைத் தொகை இருக்கலாமா?
GSTR-3B-ன் Table 3 இப்போது GSTR-1, IFF, GSTR-1A-லிருந்து lock ஆகி வருகிறது, ஆக இரண்டும் ஒத்துப் போக வேண்டும். Amendment-கள் அல்லது reverse-charge entry-களால் இன்னும் வித்தியாசம் வரலாம், பெரிய இடைவெளி DRC-01B intimation-ஐத் தூண்டலாம்.
GSTR-1-ல் input tax credit உண்டா?
இல்லை. GSTR-1 உங்கள் விற்பனையைப் பற்றி மட்டுமே. Credit, உங்கள் GSTR-2B அடிப்படையில் GSTR-3B-ல் எடுக்கப்படுகிறது.
இரண்டு ரிட்டர்ன்களுக்கும் late fee உண்டா?
ஆம். இரண்டுக்கும் turnover அடிப்படையிலான உச்சவரம்புகளுடன் தினசரி late fee உண்டு. GSTR-3B-ல் தாமதமாகக் கட்டும் வரிக்கு வட்டியும் உண்டு.
GSTR-1-ஐச் சரியாகச் செய்துவிட்டால், GSTR-3B பெரும்பாலும் தானாகவே சரியாகிவிடும். உண்மையில் முழு ரகசியமும் அதுதான்.
இலவசமாகத் தொடங்குங்கள் — GST ஃபைலிங் உட்பட, கார்டு தேவையில்லை. HelloBooks-ஐ இலவசமாக முயற்சிக்கவும்

