
Key takeaways
What this article covers, in order:
- દુકાનની બિલ બુક અને ગલ્લા જેવું સમજો
- બંને સાથે-સાથે સરખાવીએ
- હવે બંને રિટર્ન કેવી રીતે જોડાયેલા છે
- તમારો ખરીદનાર ક્યાં આવે?
- અને તમારી ખરીદીનું શું?
- બંને મેચ ન થાય તો શું થાય?
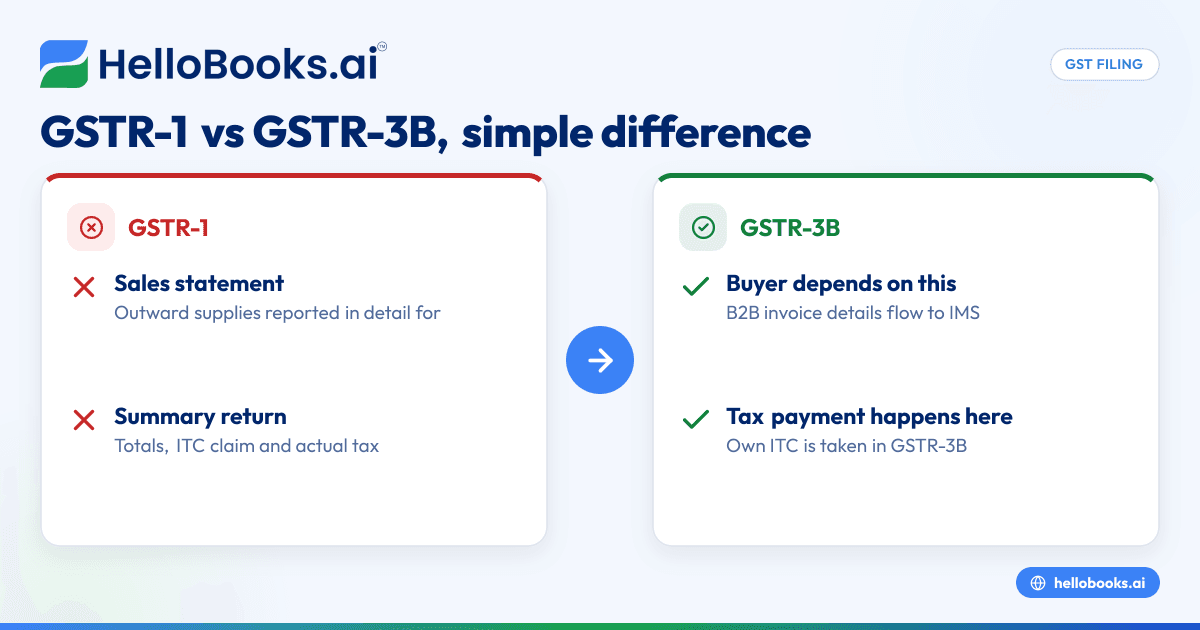
"GSTR-1 માં તો મારું વેચાણ આપી જ દીધું છે, તો પછી GSTR-3B માં ફરીથી કેમ બતાવવાનું?" પહેલી વાર રિટર્ન ભરનાર લગભગ દરેક વ્યક્તિ આ પૂછે છે. સવાલ વાજબી છે. ટૂંકો જવાબ આ છે: GSTR-1 એ તમે શું વેચ્યું તેની વિગતવાર યાદી છે, ઇન્વોઇસ પ્રમાણે, જેથી તમારા ખરીદનાર ક્રેડિટ લઈ શકે. GSTR-3B એ સરવાળો છે, જેમાં તમે તમારો નેટ ટેક્સ ગણો છો, તમારી પોતાની ક્રેડિટ લો છો અને ખરેખર પૈસા ભરો છો. એક સ્ટેટમેન્ટ છે. બીજું હિસાબની પતાવટ.
દુકાનની બિલ બુક અને ગલ્લા જેવું સમજો
અમદાવાદમાં મેહુલભાઈની સ્ટેશનરીની દુકાનનો વિચાર કરો. એમની બિલ બુકમાં આ મહિને લખેલા દરેક બિલની કાર્બન કોપી છે. એ થયું GSTR-1. કોઈ પણ જોઈને કહી શકે કે કોણે શું ખરીદ્યું, કયા રેટ પર, કઈ તારીખે.
મહિનાના અંતે મેહુલભાઈ ગલ્લો ખોલીને ગણે છે કે કેટલો ટેક્સ ભરવાનો છે, પોતાની ખરીદી પર ભરેલા GST સામે કેટલું સેટ-ઓફ થાય છે, અને બાકી કેટલું ચૂકવવાનું છે. એ થયું GSTR-3B. એને એક-એક બિલથી મતલબ નથી. એને સરવાળા અને પૈસાથી મતલબ છે.
બંને એકબીજા સાથે મેળ ખાવા જોઈએ. બિલ બુક ₹4 લાખનું વેચાણ કહે અને ગલ્લાનો હિસાબ ₹3 લાખ કહે, તો ક્યાંક ગડબડ છે, અને વહેલા-મોડા કોઈ તો પૂછશે જ.
બંને સાથે-સાથે સરખાવીએ
| GSTR-1 | GSTR-3B | |
|---|---|---|
| આ શું છે | બહાર જતા સપ્લાય (વેચાણ)નું સ્ટેટમેન્ટ | ટેક્સ ચૂકવણી સાથેનું સમરી રિટર્ન |
| વિગત કેટલી | B2B માટે ઇન્વોઇસ પ્રમાણે; મોટા ભાગના B2C માટે સમરી | ફક્ત સરવાળા |
| ખરીદી આવે? | ના | હા, લીધેલી ITC દ્વારા |
| ટેક્સ ચૂકવણી સામેલ? | ના | હા |
| માસિક ડ્યૂ ડેટ | આવતા મહિનાની 11 તારીખ | આવતા મહિનાની 20 તારીખ |
| QRMP ડ્યૂ ડેટ | ક્વાર્ટર પછીની 13 તારીખ (મહિનો 1 અને 2 માં IFF મરજિયાત) | ક્વાર્ટર પછીની 22 કે 24 તારીખ, રાજ્ય પ્રમાણે |
| કોણ એના પર આધાર રાખે | તમારા ખરીદનાર (એમનું GSTR-2B આમાંથી બને છે) | તમે અને ટેક્સ વિભાગ |
| સુધારી શકાય? | GSTR-1A દ્વારા (એ જ સમયગાળો, GSTR-3B પહેલાં) અથવા પછીના GSTR-1 માં સુધારા દ્વારા | સીધું નહીં; વેચાણના આંકડા GSTR-1 થી લૉક થઈને આવે છે |
| મોડું થાય તો લેટ ફી | હા, રોજની, મર્યાદા સાથે | હા, રોજની, મર્યાદા સાથે, ઉપરાંત મોડા ભરેલા ટેક્સ પર વ્યાજ |
હવે બંને રિટર્ન કેવી રીતે જોડાયેલા છે
આ ભાગ તાજેતરમાં બદલાયો છે, અને ઘણા જૂના આર્ટિકલ હજી અપડેટ નથી થયા.
જુલાઈ 2025 ના ટેક્સ પિરિયડથી, GSTR-3B નું Table 3, જેમાં તમારી વેચાણની ટેક્સ જવાબદારી હોય છે, GSTR-1, IFF અને GSTR-1A માંથી આપોઆપ ભરાય છે અને લૉક રહે છે. તમે એને બદલી નથી શકતા. Table 3.2 ના આંતર-રાજ્ય (inter-state) બ્રેકઅપ સાથે પણ નવેમ્બર 2025 ના ટેક્સ પિરિયડથી આવું જ થયું.
ક્રમનો નિયમ પણ છે. Section 39(10) મુજબ, કોઈ સમયગાળાનું GSTR-1 ફાઇલ ન થાય ત્યાં સુધી પોર્ટલ એ સમયગાળાનું GSTR-3B સ્વીકારતું નથી. અને Rule 59(6) મુજબ, પાછલા સમયગાળાનું GSTR-3B બાકી હોય તો તમે GSTR-1 ફાઇલ નથી કરી શકતા. એટલે ક્રમ હંમેશાં આ જ રહે: પાછલા સમયગાળાનું GSTR-3B, પછી આ સમયગાળાનું GSTR-1, જરૂર હોય તો GSTR-1A, અને પછી આ સમયગાળાનું GSTR-3B.
વ્યવહારમાં આનો અર્થ સીધો છે. હવે તમારો ટેક્સ GSTR-1 નક્કી કરે છે. GSTR-3B મોટે ભાગે એને કન્ફર્મ કરે છે, તમારી ક્રેડિટ ઉમેરે છે અને પૈસા લે છે.
તમારો ખરીદનાર ક્યાં આવે?
GSTR-1 ખરેખર તમારા માટે નથી. એ તમે જેમને વેચો છો એમના માટે છે.
તમે GSTR-1 માં B2B ઇન્વોઇસ બતાવો ત્યારે એ તમારા ખરીદનારના Invoice Management System (IMS) માં અને પછી એમના GSTR-2B માં દેખાય છે. તમે એમની પાસેથી લીધેલા GST ની ક્રેડિટ લેવાનો એમની પાસે આ એક જ રસ્તો છે. તમારું GSTR-3B એમને ક્યાંય દેખાતું નથી.
એટલે જ ખરીદનાર તમારી પાછળ GSTR-1 માટે પડશે, GSTR-3B માટે ક્યારેય નહીં. તમે GSTR-1 મોડું ભરો, એમનું ઇન્વોઇસ છોડી દો, કે એમનો GSTIN ખોટો લખો, તો એમની ક્રેડિટ અટકી જાય. હોલસેલના ધંધામાં આના કારણે ગ્રાહક પણ ગુમાવવો પડે.
અને તમારી ખરીદીનું શું?
GSTR-1 ને તમારી ખરીદી સાથે કોઈ લેવાદેવા નથી. ખરીદી GSTR-3B માં, Table 4 માં આવે છે, જ્યાં તમે ઇનપુટ ટેક્સ ક્રેડિટ લો છો.
ક્રેડિટનો આંકડો તમારા GSTR-2B માંથી આપોઆપ ભરાય છે, અને GSTR-2B તમારા સપ્લાયરના GSTR-1 માંથી બને છે. એટલે એક રીતે તમારું GSTR-3B બે GSTR-1 પર ટકેલું છે: વેચાણ માટે તમારું, અને ક્રેડિટ માટે તમારા સપ્લાયરનું.
બંને મેચ ન થાય તો શું થાય?
લૉકિંગ આવ્યું એ પહેલાં ઘણા લોકો GSTR-1 માં વેચાણ વધારે બતાવતા અને GSTR-3B માં ઓછા પર ટેક્સ ભરતા. ક્યારેક એ ખરેખર ટાઇમિંગનો ફરક હતો. ક્યારેક નહીં.
આ પકડવા માટે Rule 88C હેઠળ, GSTR-1 ની જવાબદારી GSTR-3B માં ભરેલા ટેક્સ કરતાં નક્કી મર્યાદાથી વધારે હોય તો પોર્ટલ DRC-01B ઇન્ટિમેશન મોકલી શકે છે. પછી તમારે કાં તો ફરક વ્યાજ સાથે ભરવો પડે, કાં તો સમજાવવું પડે કે એ કેમ ભરવાપાત્ર નથી. તમે જવાબ ન આપો ત્યાં સુધી પોર્ટલ તમારું આગલું GSTR-1 બ્લોક કરી શકે છે.
હવે Table 3 લૉક છે એટલે સીધા mismatch ઓછા થાય છે. છતાં અલગ-અલગ સમયગાળામાં થયેલા સુધારા, રિવર્સ ચાર્જની એન્ટ્રી અને ફાઇલ કર્યા પછીની સુધારણાથી ફરક આવી શકે છે. કોઈ પણ DRC-01B ને ગંભીરતાથી લો અને સમયસર જવાબ આપો. રકમ મોટી હોય કે કારણ ગૂંચવણભર્યું હોય, તો જવાબ CA પાસે તૈયાર કરાવો.
એક મહિનો: એક ઇન્વોઇસ બંને રિટર્નમાંથી પસાર થાય
ચાલો, એક ઇન્વોઇસને ફોલો કરીએ, ફક્ત સમજવા માટેના દાખલા તરીકે.
8 સપ્ટેમ્બર 2026 ના રોજ નેહા, વડોદરાની ફ્રીલાન્સ વેબ ડેવલપર, બેંગલુરુની એક કંપનીને ₹80,000 વત્તા 18% IGST (₹14,400) નું બિલ આપે છે. એ દર મહિને રિટર્ન ભરે છે.
10 ઓક્ટોબર 2026 ના રોજ એ સપ્ટેમ્બર 2026 નું GSTR-1 ફાઇલ કરે છે. ઇન્વોઇસ ક્લાયન્ટના GSTIN સાથે Table 4A માં જાય છે.
લગભગ 14 ઓક્ટોબર 2026 ની આસપાસ, એ ઇન્વોઇસ ક્લાયન્ટના સપ્ટેમ્બર 2026 ના GSTR-2B માં દેખાય છે, એટલે ક્લાયન્ટ ₹14,400 ની ક્રેડિટ લઈ શકે.
18 ઓક્ટોબર 2026 ના રોજ નેહા સપ્ટેમ્બર 2026 નું GSTR-3B ખોલે છે. Table 3.1(a) માં પહેલેથી ₹80,000 taxable value અને ₹14,400 IGST દેખાય છે, જે એના GSTR-1 માંથી આવ્યું છે. એ Table 4 માં પોતાની ક્રેડિટ ચેક કરે છે: નવા મોનિટર પર ₹3,600 IGST, જે એના GSTR-2B માં છે. એ ₹10,800 કેશમાં ભરીને ફાઇલ કરે છે.
એક જ ઇન્વોઇસ, બે રિટર્ન, બે અલગ કામ.
સામાન્ય ગેરસમજ, ચોખ્ખી કરીએ
"મેં GSTR-3B ભરી દીધું, એટલે મારું વેચાણ રિપોર્ટ થઈ ગયું." પૂરું નહીં. તમારા ખરીદનારને ફક્ત GSTR-1 દેખાય છે. અને હવે GSTR-1 વગર GSTR-3B ફાઇલ જ નથી થતું.
"વેચાણની ભૂલ હું GSTR-3B માં સુધારી લઈશ." હવે નહીં. GSTR-3B પહેલાં GSTR-1A વાપરો, અથવા પછીના GSTR-1 માં સુધારો.
"વેચાણ શૂન્ય છે એટલે GSTR-1 નહીં ભરું." ના. Nil GSTR-1 અને nil GSTR-3B બંને ભરવાના.
"QRMP એટલે ટેક્સ ત્રિમાસિક ભરવાનો." ના. QRMP એટલે રિટર્ન ત્રિમાસિક ભરવાનું. પહેલા બે મહિના ટેક્સ તો PMT-06 દ્વારા દર મહિને ભરવાનો જ.
HelloBooks કેવી રીતે મદદ કરે છે
HelloBooks એક જ ઇન્વોઇસ અને બિલમાંથી બંને રિટર્ન બનાવે છે, એટલે GSTR-1 અને GSTR-3B એક જ આંકડાથી શરૂ થાય છે. તમે પહેલાં GSTR-1 અને પછી GSTR-3B ફાઇલ કરો, બંને HelloBooks ની અંદરથી સીધા GST પોર્ટલ પર. ક્રેડિટ બાજુ માટે GSTR-2B reconciliation અંદર જ છે, અને GSTR-3B પર કોઈ વ્યાજ કે લેટ ફી હોય તો ફાઇલ કરતાં પહેલાં GST પોર્ટલનો પોતાનો આંકડો જ દેખાય છે.
આ બધું HelloBooks Free માં છે: ₹0, કાર્ડ નહીં, કોઈ એક્સપાયરી નહીં, એક GSTIN માટે અનલિમિટેડ GSTR-1 અને GSTR-3B ફાઇલિંગ, 2 યુઝર અને વર્ષે 200 ટ્રાન્ઝેક્શન સુધી. વધુ માટે GSTR-1 ફાઇલિંગ અને GSTR-3B ફાઇલિંગ પેજ વાંચો.
FAQs
પહેલાં કયું ભરાય, GSTR-1 કે GSTR-3B?
GSTR-1. કોઈ સમયગાળાનું GSTR-1 ફાઇલ ન થાય ત્યાં સુધી પોર્ટલ એનું GSTR-3B સ્વીકારતું નથી, અને GSTR-3B ના વેચાણના આંકડા એમાંથી જ આવે છે.
હું ફક્ત ગ્રાહકોને (કન્ઝ્યુમરને) વેચું છું, તો ફક્ત GSTR-3B ચાલે?
ના. B2C ધંધાએ પણ GSTR-1 ભરવું પડે, મોટે ભાગે રેટ અને રાજ્ય પ્રમાણે સમરીમાં, સાથે HSN અને documents ના ટેબલ.
GSTR-1 અને GSTR-3B માં વેચાણના આંકડા અલગ હોઈ શકે?
હવે GSTR-3B નું Table 3, GSTR-1, IFF અને GSTR-1A માંથી લૉક થઈને આવે છે, એટલે બંને મળવા જોઈએ. છતાં સુધારા કે રિવર્સ ચાર્જ એન્ટ્રીથી ફરક આવી શકે, અને મોટો ફરક DRC-01B ઇન્ટિમેશન લાવી શકે.
GSTR-1 માં ઇનપુટ ટેક્સ ક્રેડિટ આવે?
ના. GSTR-1 ફક્ત તમારા વેચાણ વિશે છે. ક્રેડિટ GSTR-3B માં લેવાય છે, તમારા GSTR-2B ના આધારે.
બંને રિટર્નમાં લેટ ફી લાગે?
હા. બંનેમાં ટર્નઓવર આધારિત મર્યાદા સાથે રોજની લેટ ફી લાગે છે. GSTR-3B માં મોડા ભરેલા ટેક્સ પર વ્યાજ પણ લાગે છે.
GSTR-1 બરાબર ભરો, તો GSTR-3B મોટે ભાગે આપોઆપ સચવાઈ જાય. આખી રમત બસ આટલી જ છે.
ફ્રીમાં શરૂ કરો — GST ફાઇલિંગ સામેલ, કાર્ડની જરૂર નથી. HelloBooks ફ્રી અજમાવો

