
Key takeaways
What this article covers, in order:
- ਇਹ ਮੁੱਦਾ ਕਿਉਂ ਉੱਠਦਾ ਹੈ / ਕੀ ਗਲਤ ਹੋ ਸਕਦਾ ਹੈ
- ਕਦਮ-ਦਰ-ਕਦਮ
- ਉਦਾਹਰਣ (ਕਾਲਪਨਿਕ ਅੰਕੜੇ)
- ਆਮ ਗਲਤੀਆਂ
- HelloBooks ਵਿੱਚ ਇਹ ਕੰਮ ਕਿਵੇਂ ਕਰੋ
- ਅਕਸਰ ਪੁੱਛੇ ਜਾਣ ਵਾਲੇ ਸਵਾਲ
GST ਬਿੱਲ 'ਤੇ TDS ਕੱਟਣਾ ਛੋਟੇ ਕਾਰੋਬਾਰਾਂ ਲਈ ਅਕਸਰ ਉੱਠਦਾ ਪ੍ਰਸ਼ਨ ਹੈ। ਇਸ ਲੇਖ ਵਿੱਚ ਅਸੀਂ ਵੇਖਾਂਗੇ ਕਿ ਤੁਸੀਂ ਕਿਵੇਂ ਸਹੀ ਤਰੀਕੇ ਨਾਲ TDS ਕੱਟ ਸਕਦੇ ਹੋ ਅਤੇ ਇਸਦਾ ਸਹੀ ਹਿਸਾਬ ਕਿਵੇਂ ਰੱਖਣਾ ਹੈ।
ਇਹ ਮੁੱਦਾ ਕਿਉਂ ਉੱਠਦਾ ਹੈ / ਕੀ ਗਲਤ ਹੋ ਸਕਦਾ ਹੈ
ਜਦੋਂ ਕੋਈ ਕਾਰੋਬਾਰੀ ਸਪਲਾਇਰ ਤੋਂ GST ਬਿੱਲ ਪ੍ਰਾਪਤ ਕਰਦਾ ਹੈ, ਤਾਂ ਕਈ ਵਾਰ ਉਸ ਨੂੰ TDS ਕੱਟਣਾ ਪੈਂਦਾ ਹੈ। ਪਰ ਬਹੁਤ ਸਾਰੇ ਛੋਟੇ ਕਾਰੋਬਾਰ ਇਸ ਪ੍ਰਕਿਰਿਆ ਨੂੰ ਸਮਝਦੇ ਨਹੀਂ ਅਤੇ ਗਲਤ ਹਿਸਾਬ ਜਾਂ ਰਿਕਾਰਡਿੰਗ ਕਰ ਬੈਠਦੇ ਹਨ। ਇਸ ਨਾਲ GST ਰਿਟਰਨ ਭਰਨ ਵਿੱਚ ਗੜਬੜ ਹੋ ਸਕਦੀ ਹੈ। ਇਸ ਲਈ ਸਹੀ ਕਦਮ ਜਾਣਨਾ ਜਰੂਰੀ ਹੈ।
ਕਦਮ-ਦਰ-ਕਦਮ
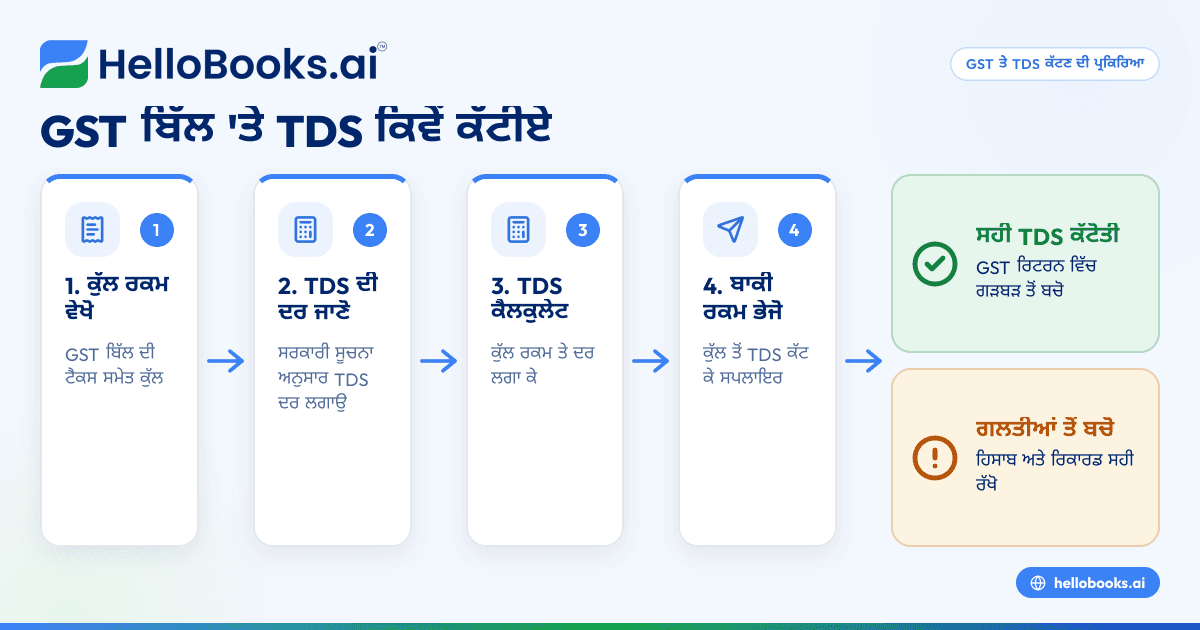
- ਬਿੱਲ ਦੀ ਕੁੱਲ ਰਕਮ ਵੇਖੋ – ਸਪਲਾਇਰ ਵੱਲੋਂ ਜਾਰੀ ਕੀਤਾ ਗਿਆ GST ਇਨਵਾਇਸ ਲਓ ਅਤੇ ਕੁੱਲ ਰਕਮ (ਟੈਕਸ ਸਮੇਤ) ਨੋਟ ਕਰੋ।
- TDS ਦੀ ਦਰ ਜਾਣੋ – ਤੁਸੀਂ ਕਿਹੜੀ TDS ਦਰ ਲਗਾਉਣੀ ਹੈ, ਇਹ ਸਮਝੋ। ਇਹ ਦਰ ਸਪਲਾਇਰ ਦੀ ਸਰਕਾਰ ਵੱਲੋਂ ਜਾਰੀ ਕੀਤੀ ਗਈ ਸੂਚਨਾ ਜਾਂ ਕਾਨੂੰਨ ਅਨੁਸਾਰ ਹੋਵੇਗੀ।
- TDS ਦੀ ਰਕਮ ਕੈਲਕੁਲੇਟ ਕਰੋ – ਕੁੱਲ ਰਕਮ ਤੇ TDS ਦੀ ਦਰ ਲਗਾ ਕੇ ਕੱਟੀ ਜਾਣ ਵਾਲੀ ਰਕਮ ਕੱਢੋ।
- ਬਾਕੀ ਰਕਮ ਸਪਲਾਇਰ ਨੂੰ ਭੇਜੋ – ਕੁੱਲ ਰਕਮ ਵਿੱਚੋਂ TDS ਕੱਟ ਕੇ ਬਾਕੀ ਰਕਮ ਸਪਲਾਇਰ ਨੂੰ ਭੇਜੋ।
- TDS ਕੱਟਣ ਦੀ ਰਿਕਾਰਡਿੰਗ ਕਰੋ – ਆਪਣੇ ਖਾਤੇ ਵਿੱਚ TDS ਕੱਟੀ ਗਈ ਰਕਮ ਨੂੰ ਸਪਲਾਇਰ ਦੇ ਬਿੱਲ ਨਾਲ ਜੋੜ ਕੇ ਦਰਜ ਕਰੋ। ਇਸ ਲਈ ਤੁਸੀਂ HelloBooks ਵਰਗੇ ਸਾਫਟਵੇਅਰ ਦੀ ਮਦਦ ਲੈ ਸਕਦੇ ਹੋ ਜੋ TDS/TCS ਅਤੇ ਰਿਵਰਸ ਚਾਰਜ ਨੂੰ ਸਪਲਾਇਰ ਬਿੱਲ ਨਾਲ ਹੀ ਸਹੀ ਤਰੀਕੇ ਨਾਲ ਰਿਕਾਰਡ ਕਰਦਾ ਹੈ।
- GST ਇਨਵਾਇਸ ਦੇ Rule 46 ਅਨੁਸਾਰ ਭਰੋ – GST ਇਨਵਾਇਸ ਵਿੱਚ ਸਪਲਾਇਰ ਅਤੇ ਰਿਸੀਵਰ ਦੀ ਜਾਣਕਾਰੀ, HSN/SAC ਕੋਡ, CGST/SGST ਜਾਂ IGST ਦੀ ਵੰਡ ਸਹੀ ਭਰੋ। ਇਸ ਲਈ GST invoicing ਸਾਫਟਵੇਅਰ ਵਰਤਣਾ ਸਹਾਇਕ ਰਹਿੰਦਾ ਹੈ।
ਉਦਾਹਰਣ (ਕਾਲਪਨਿਕ ਅੰਕੜੇ)
ਮਾਨ ਲਓ ਕਿ ਤੁਹਾਡੇ ਕੋਲ ਇੱਕ ਸਪਲਾਇਰ ਦਾ GST ਬਿੱਲ ਹੈ:
- ਕੁੱਲ ਬਿੱਲ ਰਕਮ: ₹1,00,000
- TDS ਦਰ: 10%
- ਬਿੱਲ ਜਾਰੀ ਕਰਨ ਦੀ ਤਾਰੀਖ: 1 ਜੁਲਾਈ 2023
TDS ਕੱਟਣ ਦਾ ਹਿਸਾਬ:
₹1,00,000 × 10% = ₹10,000 (TDS ਰਕਮ)
ਸਪਲਾਇਰ ਨੂੰ ਭੇਜਣ ਵਾਲੀ ਰਕਮ:
₹1,00,000 − ₹10,000 = ₹90,000
ਤੁਸੀਂ ₹10,000 TDS ਕੱਟ ਕੇ ₹90,000 ਸਪਲਾਇਰ ਨੂੰ ਭੇਜੋ। ਇਸ TDS ਦੀ ਰਕਮ ਨੂੰ ਆਪਣੇ ਖਾਤਿਆਂ ਵਿੱਚ ਸਪਲਾਇਰ ਦੇ ਬਿੱਲ ਨਾਲ ਜੋੜ ਕੇ ਦਰਜ ਕਰੋ।
ਆਮ ਗਲਤੀਆਂ
- TDS ਦੀ ਦਰ ਗਲਤ ਲਗਾਉਣਾ: ਸਹੀ ਦਰ ਜਾਣਨ ਲਈ ਸਰਕਾਰੀ ਸੂਚਨਾ ਜਾਂ ਚਾਰਟਡ ਅਕਾਊਂਟੈਂਟ ਨਾਲ ਪੁੱਛੋ।
- TDS ਕੱਟਣ ਤੋਂ ਬਾਅਦ ਰਿਕਾਰਡ ਨਾ ਰੱਖਣਾ: ਹਮੇਸ਼ਾ TDS ਦੀ ਕੱਟੋਤੀ ਨੂੰ ਬਿੱਲ ਨਾਲ ਜੋੜ ਕੇ ਦਰਜ ਕਰੋ।
- GST ਇਨਵਾਇਸ ਵਿੱਚ ਗਲਤ HSN/SAC ਕੋਡ ਭਰਨਾ: GST invoice validator ਵਰਤ ਕੇ ਸਹੀ ਕੋਡ ਪੱਕਾ ਕਰੋ।
- TDS ਕੱਟਣ ਤੋਂ ਬਿਨਾਂ ਪੂਰੀ ਰਕਮ ਭੇਜਣਾ: ਇਸ ਨਾਲ ਬਾਅਦ ਵਿੱਚ ਪੈਨਲਟੀ ਜਾਂ ITC ਸਮੱਸਿਆ ਆ ਸਕਦੀ ਹੈ।
- TDS ਰਿਟਰਨ ਫਾਈਲਿੰਗ ਨਾ ਕਰਨਾ: TDS ਰਿਟਰਨ ਭਰਨ ਦੀ ਜ਼ਿੰਮੇਵਾਰੀ ਨੂੰ ਸਮਝੋ ਅਤੇ ਸਮੇਂ ਤੇ ਪੂਰਾ ਕਰੋ। NEEDS EXPERT REVIEW
HelloBooks ਵਿੱਚ ਇਹ ਕੰਮ ਕਿਵੇਂ ਕਰੋ
HelloBooks ਵਿੱਚ ਤੁਸੀਂ GST invoicing ਨਾਲ ਸਹੀ CGST/SGST ਜਾਂ IGST ਵੰਡ ਅਤੇ HSN/SAC ਕੋਡ ਵਾਲੇ ਇਨਵਾਇਸ ਤਿਆਰ ਕਰ ਸਕਦੇ ਹੋ। TDS ਕੱਟਣ ਤੇ ਇਹ ਸਪਲਾਇਰ ਦੇ ਬਿੱਲ ਨਾਲ ਸਿੱਧਾ ਜੁੜ ਜਾਂਦਾ ਹੈ, ਜਿਸ ਨਾਲ ਵੱਖਰੇ ਸਪ੍ਰੈਡਸ਼ੀਟ ਦੀ ਲੋੜ ਨਹੀਂ ਰਹਿੰਦੀ। ਜੇ ਤੁਸੀਂ ₹5 ਕਰੋੜ ਤੋਂ ਵੱਧ ਦੇ ਕਾਰੋਬਾਰ ਵਿੱਚ ਹੋ, ਤਾਂ HelloBooks ਦਾ e-invoicing ਫੀਚਰ ਤੁਹਾਡੇ ਲਈ IRN ਅਤੇ ਸਾਈਨਡ QR ਕੋਡ ਨਾਲ ਬਿੱਲ ਬਣਾਉਂਦਾ ਹੈ। ਇਸ ਤਰ੍ਹਾਂ ਤੁਹਾਡੇ ਕੰਮ ਤੇ GST ਰਿਟਰਨ ਭਰਨ ਵਿੱਚ ਸਹੂਲਤ ਰਹਿੰਦੀ ਹੈ।
ਅਕਸਰ ਪੁੱਛੇ ਜਾਣ ਵਾਲੇ ਸਵਾਲ
1. ਕੀ TDS ਕੱਟਣ ਤੋਂ ਪਹਿਲਾਂ ਸਪਲਾਇਰ ਨੂੰ ਸੂਚਿਤ ਕਰਨਾ ਲਾਜ਼ਮੀ ਹੈ?
ਹਾਂ, ਸਪਲਾਇਰ ਨੂੰ TDS ਕੱਟਣ ਦੀ ਜਾਣਕਾਰੀ ਦੇਣਾ ਚਾਹੀਦਾ ਹੈ ਤਾਂ ਜੋ ਉਹ ਆਪਣੀ ਰਿਟਰਨ ਵਿੱਚ ਇਸ ਨੂੰ ਦਰਜ ਕਰ ਸਕੇ।
2. TDS ਕੱਟਣ ਦਾ ਕਾਨੂੰਨੀ ਦਰ ਕਿਵੇਂ ਪਤਾ ਕਰੀਏ?
TDS ਦੀ ਦਰ ਕਾਨੂੰਨ ਅਤੇ ਸਪਲਾਇਰ ਦੀ ਸੇਵਾ ਜਾਂ ਵਸਤੂ ਦੇ ਅਨੁਸਾਰ ਵੱਖ-ਵੱਖ ਹੁੰਦੀ ਹੈ। ਚਾਰਟਡ ਅਕਾਊਂਟੈਂਟ ਜਾਂ ਸਰਕਾਰੀ ਵੈਬਸਾਈਟ ਤੋਂ ਜਾਣਕਾਰੀ ਲੈਣੀ ਚਾਹੀਦੀ ਹੈ।
3. ਕੀ TDS ਕੱਟਣ ਨਾਲ GST ਇਨਵਾਇਸ 'ਤੇ ਕੋਈ ਅਸਰ ਪੈਂਦਾ ਹੈ?
GST ਇਨਵਾਇਸ ਵਿੱਚ TDS ਦੀ ਕੱਟੋਤੀ ਦਰਜ ਨਹੀਂ ਹੁੰਦੀ, ਪਰ ਤੁਹਾਡੇ ਖਾਤਿਆਂ ਵਿੱਚ ਇਸਦਾ ਰਿਕਾਰਡ ਹੋਣਾ ਜਰੂਰੀ ਹੈ।
4. TDS ਕੱਟਣ ਬਾਅਦ ਸਪਲਾਇਰ ਨੂੰ ਕਿਵੇਂ ਰਸੀਦ ਦਿੰਦੇ ਹਾਂ?
ਸਪਲਾਇਰ ਨੂੰ TDS ਕੱਟਣ ਵਾਲੀ ਰਸੀਦ ਜਾਂ ਸਰਟੀਫਿਕੇਟ ਜਾਰੀ ਕਰਨਾ ਚਾਹੀਦਾ ਹੈ ਜੋ ਉਹ ਆਪਣੇ TDS ਰਿਟਰਨ ਵਿੱਚ ਵਰਤ ਸਕੇ।
5. ਕੀ HelloBooks ਵਿੱਚ TDS ਕੱਟਣ ਦੀ ਗਿਣਤੀ ਆਟੋਮੈਟਿਕ ਹੁੰਦੀ ਹੈ?
HelloBooks ਵਿੱਚ ਤੁਸੀਂ TDS ਦਰ ਸੈੱਟ ਕਰਕੇ ਬਿੱਲ 'ਤੇ ਆਟੋਮੈਟਿਕ TDS ਕੱਟ ਸਕਦੇ ਹੋ ਅਤੇ ਇਹ ਰਿਕਾਰਡ ਸਹੀ ਤਰੀਕੇ ਨਾਲ ਬਿੱਲ ਨਾਲ ਜੁੜਦਾ ਹੈ।
ਮੁੱਖ ਗੱਲਾਂ
- GST ਬਿੱਲ ਦੀ ਕੁੱਲ ਰਕਮ ਤੇ TDS ਦੀ ਦਰ ਲਗਾ ਕੇ TDS ਕੱਟੋ।
- TDS ਕੱਟਣ ਤੋਂ ਬਾਅਦ ਬਾਕੀ ਰਕਮ ਸਪਲਾਇਰ ਨੂੰ ਭੇਜੋ।
- TDS ਕੱਟੀ ਗਈ ਰਕਮ ਨੂੰ ਆਪਣੇ ਖਾਤਿਆਂ ਵਿੱਚ ਸਪਲਾਇਰ ਦੇ ਬਿੱਲ ਨਾਲ ਜੋੜ ਕੇ ਦਰਜ ਕਰੋ।
- GST invoicing ਅਤੇ TDS calculator ਵਰਤ ਕੇ ਸਹੀ ਹਿਸਾਬ ਲਗਾਓ।
- ਗਲਤੀਆਂ ਤੋਂ ਬਚਣ ਲਈ ਹਰ ਕਦਮ ਨੂੰ ਧਿਆਨ ਨਾਲ ਕਰੋ ਅਤੇ ਜਰੂਰੀ ਸੂਚਨਾ ਪ੍ਰਾਪਤ ਕਰੋ।
ਆਪਣੇ ਕਾਰੋਬਾਰ ਲਈ TDS ਕੱਟਣ ਅਤੇ GST ਇਨਵਾਇਸਿੰਗ ਨੂੰ ਆਸਾਨ ਬਣਾਉਣ ਲਈ HelloBooks ਦੀ ਵਰਤੋਂ ਕਰੋ। ਤੁਸੀਂ HelloBooks for India ਤੇ ਜਾ ਕੇ ਮੁਫ਼ਤ ਯੋਜਨਾ ਨਾਲ ਸ਼ੁਰੂਆਤ ਕਰ ਸਕਦੇ ਹੋ।
ਇਸ ਲੇਖ ਵਿੱਚ ਦਿੱਤੀ ਜਾਣਕਾਰੀ ਸਧਾਰਣ ਜਾਣਕਾਰੀ ਲਈ ਹੈ, ਕੋਈ ਟੈਕਸ ਜਾਂ ਕਾਨੂੰਨੀ ਸਲਾਹ ਨਹੀਂ। ਨਿਯਮ ਬਦਲ ਸਕਦੇ ਹਨ; ਕਿਰਪਾ ਕਰਕੇ gst.gov.in ਜਾਂ ਆਪਣੇ ਚਾਰਟਡ ਅਕਾਊਂਟੈਂਟ ਨਾਲ ਸਲਾਹ-ਮਸ਼ਵਰਾ ਕਰੋ।
This article is general information, not tax or legal advice. Rules change; confirm the current position on gst.gov.in or with your chartered accountant before acting.